

Halvin laina? – Vertaa täältä
Halvin laina löytyy vertailemalla ja kilpailuttamalla eri ratkaisut kattavasti. Kokeile Fuusiolainan lainakilpailutusta löytääksesi edullisen lainan eri pankkien ja luotonmyöntäjien joukosta.
Halvin laina löytyy kokeilemalla ja vertailemalla
Suomalaiset ovat tunnetusti tarjouskansaa – ja hyvä niin! Laina-asioissa tätä ei kannata unohtaa, vaan vaihtoehdot on syytä kartoittaa tarkasti.
Halvin laina löytyy, kun kokeilet tarjousta useammasta eri pankista ja luotonmyöntäjältä. Ensimmäinen vaihtoehto voi olla vain tuurilla halvin – pankit tekevät aina lainahakemuksen perusteella luottoarvion ja määrittävät sinulle henkilökohtaisen koron. Kokeilemalla selviää, mistä lainaa saa edullisimmin.
Fuusiolainan kilpailutus on rakennettu lainanhakijaa varten. Meillä edullisen lainan metsästys ei vaadi suurta työtä – voit tavoittaa yhdellä hakemuksella jopa kymmeniä eri pankkeja lainatarjousta varten. Valitse halvin ja varmista kilpailukykyinen korko helposti.
Takuulla halvin laina löytyy vain kilpailuttamalla KAIKKI pankit ja luotonmyöntäjät
Oikeasti, absoluuttisesti, täysin halvin laina juuri sinulle löytyisi kilpailuttamalla ihan kaikki pankit ja luotonmyöntäjät.
Fakta on, että mikään kilpailutuspalvelu ei voi mitenkään kattaa ihan kaikkia vaihtoehtoja. Kaikkien lainaratkaisujen kartoittaminen käsin taas veisi tuhottomasti aikaa. Siksi halvimman lainan etsimisessä kannattaa pelata todennäköisyyspeliä: Vertaa hyvässä kilpailutuspalvelussa kattavasti pankkeja ja täydennä tarvittaessa muutamalla omalla täsmäpoiminnalla, jos et saa hyvää tarjousta.
Me Fuusiolainalla yhdistämme saman katon alle useamman luotonvälittäjän, jotta voisimme tarjota parasta palvelua ja kattavinta lainan kilpailutusta asiakkaillemme. Näin sinulla on parhaat eväät halvimman lainan löytämiseen.
Halvin laina on koroilta ja kuluiltaan edullisin – Näin tunnistat sen
Halvin laina määritetään sen korkojen ja kulujen perusteella. Absoluuttisesti edullisin laina on se, jossa todellinen vuosikorko on pienin. Toisaalta myös maksuaika vaikuttaa oleellisesti siihen, paljonko laina lopulta maksaa koko laina-aikana. Pidempi laina-aika nostaa kokonaiskustannuksia lyhyeen verrattuna.
Lainan rakenteen ymmärtäminen on tärkeää. Näistä komponenteista sinunkin lainatarjouksesi koostuu:
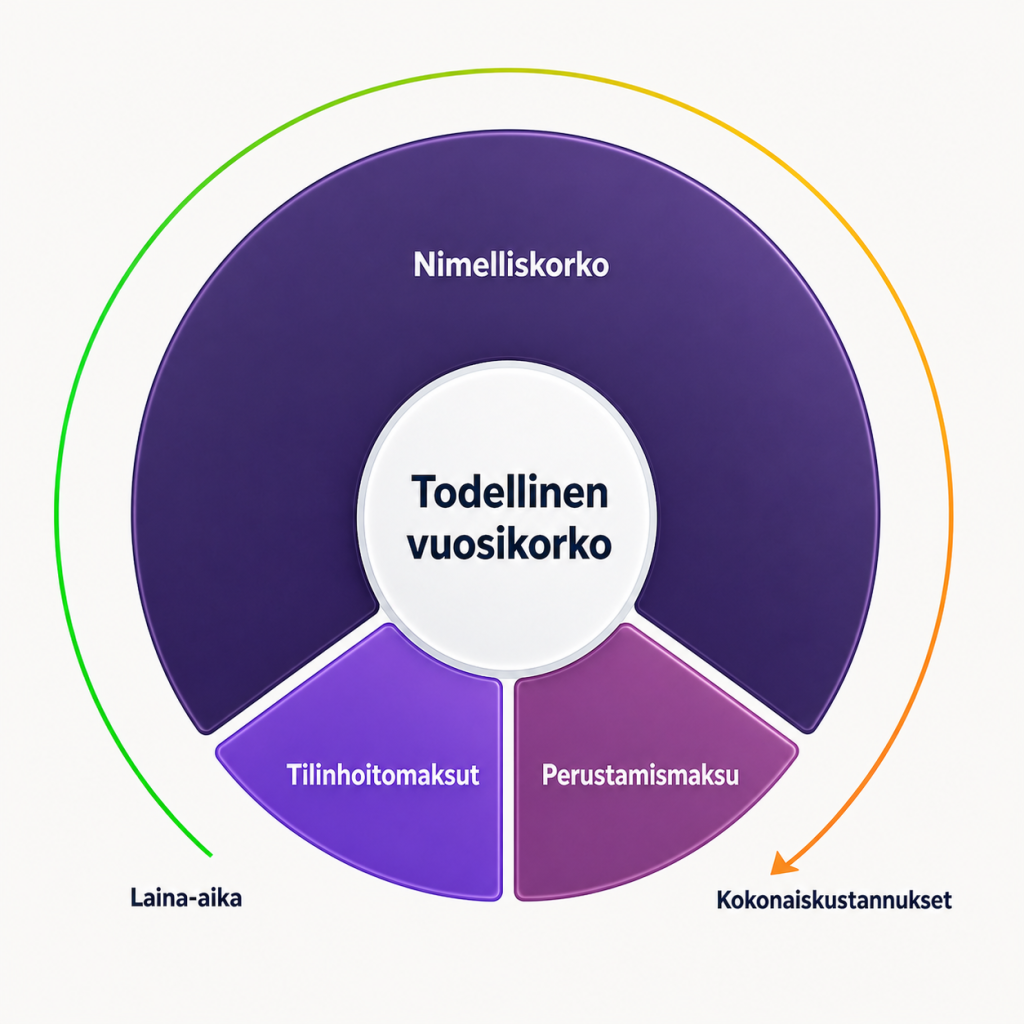
- Lainan nimelliskorko: Nimelliskorko on lainan varsinainen korko. Se sisältää henkilökohtaisen marginaalisi sekä jonkin viitekoron, kuten Euribor 3kk:n. Korko voi usein vaihdella viitekoron mukaan, mutta se voidaan myös sopia kiinteäksi.
- Lainan tilinhoitomaksut: Kuukausittaiset euromääräiset lisäkulut. Tämä summa maksetaan joka kuukausi koron päälle kiinteänä.
- Lainan perustamismaksu: Kertaluonteinen maksu lainasta. Voidaan usein jaotella koko laina-ajalle tasaisesti.
Kaikki nämä yhdessä näkyvät lainan todellisessa vuosikorossa. Se on halvimman lainan metsästäjän tärkein mittari, joka ottaa huomioon kaikki piilokulut koron ohella. Sen kautta lainojen vertailu onnistuu yksinkertaisesti.
Laina-aika määrittää, kuinka kauan lainaa maksetaan takaisin. Mitä pidempään lainaa maksetaan, sitä kauemmin korot ja kulut juoksevat, ja sitä suuremmiksi kokonaiskustannukset nousevat. Todella pienikorkoinenkin laina voi siis periaatteessa tulla euromääräisesti kalliimmaksi kuin saman suuruinen koroltaan kalliimpi, mutta huomattavasti lyhyempi, laina.
Koroltaan edullinen laina ei aina siis olekaan oikeasti edullinen, kun käytettyä rahamäärää katsotaan koko laina-ajalta. Siksi myös laina-aika kannattaa mitoittaa järkeväksi ja omaan talouteen sopivaksi, eikä ylipitkäksi venytetyksi.
Esimerkkivertailu: mikä 10 000 euron laina on halvin?
Pienin nimelliskorko ei aina tarkoita halvinta lainaa. Seuraavassa esimerkissä vertaillaan kolmea 10 000 euron lainaa. Jokaisen esimerkin lainan maksuaika on viisi vuotta ja takaisinmaksutapana kuukausittainen annuiteettilyhennys – eli tasalyhennys silloin, kun korko ei muutu.
| Laina A | Laina B | Laina C | |
|---|---|---|---|
| Lainasumma | 10 000 € | 10 000 € | 10 000 € |
| Laina-aika | 5 vuotta | 5 vuotta | 5 vuotta |
| Nimelliskorko | 6,50 % | 7,00 % | 7,50 % |
| Perustamismaksu | 0 € | 0 € | 49 € |
| Tilinhoitomaksu | 8 €/kk | 0 €/kk | 5 €/kk |
| Arvioitu kuukausierä kuluineen | 203,66 € | 198,01 € | 205,38 € |
| Korkokulut yhteensä | 1 739,69 € | 1 880,72 € | 2 022,77 € |
| Muut luottokustannukset | 480,00 € | 0 € | 349,00 € |
| Todellinen vuosikorko | 8,50 % | 7,23 % | 9,11 % |
| Luottokustannukset yhteensä | 2 219,69 € | 1 880,72 € | 2 371,77 € |
| Maksettavaa yhteensä | 12 219,69 € | 11 880,72 € | 12 371,77 € |
Laina B on vertailun halvin
Laina A nimelliskorko on vertailun pienin, mutta kahdeksan euron kuukausittaisesta tilinhoitomaksusta kertyy viidessä vuodessa yhteensä 480 euroa. Näiden maksujen vuoksi laina A maksaa kokonaisuudessaan 338,97 euroa enemmän kuin laina B.
Laina B on vertailun edullisin vaihtoehto, vaikka sen nimelliskorko on 0,5 prosenttiyksikköä lainaa A korkeampi. Siinä ei ole perustamis- tai tilinhoitomaksuja, joten sekä todellinen vuosikorko että maksettava kokonaismäärä jäävät pienimmiksi.
Esimerkki osoittaa, miksi lainatarjouksista kannattaa tarkistaa nimelliskoron lisäksi todellinen vuosikorko, kaikki lainaan kuuluvat maksut ja takaisinmaksettava kokonaismäärä.
Laskelma on havainnollistava esimerkki, ei todellinen lainatarjous. Laskelmassa 10 000 euron laina maksetaan takaisin 60 kuukausittaisena annuiteettieränä. Korko pysyy muuttumattomana koko laina-ajan, tilinhoitomaksu veloitetaan kuukausittain ja mahdollinen perustamismaksu lainan nostamisen yhteydessä. Kuukausierät on pyöristetty sentteihin, joten viimeinen maksuerä voi poiketa muutamalla sentillä.
Kaikista halvin laina on yleensä vakuudellinen
Halvin laina on usein vakuudellinen laina. Silloin esimerkiksi asuntosi toimii lainan vakuutena, jolloin pankin riski pienenee ja he voivat tarjota parempaa hintaa lainalle.
Vakuudellisessa lainassa ihan mikä tahansa omaisuus ei kelpaa vakuudeksi, ja lainan haun ja kilpailuttamisen prosessi on monimutkaisempi.
Edullinen vakuudellinen laina on usein saatavilla vain isommille summille. Mitä isompaa lainaa muutenkin haet, sitä järkevämpää on harkita myös vakuudellisen lainan mahdollisuutta.
Vakuudeksi kelpaa tyypillisesti:
- Omistusasunto
- Mökki
- Asunto-osake
- Metsäomistus
- Tontti
Sen sijaan esimerkiksi auto, irtain omaisuus tai vene eivät yleensä ole sopivia vakuuksia. Kuitenkin esimerkiksi autolainaa hakiessa ostettava auto voi toimia vakuutena.
Aina vakuudellinen laina ei kuitenkaan ole vaihtoehtona, ja silloin edullisinta vakuudetonta lainaa kannattaa ruveta kilpailuttamaan. Näin varmistetaan kilpailukykyinen korko ilman turhaa ylihintaa.
Edullinen laina on suhteellista – Mikä on kenellekin halpa lainatarjous?
Edullisen lainan käsite on monen tekijän summa. Lainan edullisuus on suhteellista, ja esimerkiksi nyt kalliiksi koettu laina voikin toisessa markkinatilanteessa olla edullinen. Lainan korkoon vaikuttaa aina niin yleiset markkinatekijät kuin hakijan henkilökohtainen talous.
Kaikki nämä vaikuttavat lainan hintaan:
- Yleinen markkinatilanne ja viitekorot: Viitekorot määrittävät raamit, joiden puitteissa lainaa voidaan tarjota. Yleiset Euribor-viitekorot toimivat usein sekä vakuudellisissa että vakuudettomissa lainoissa pohjakorkona, jonka päälle tulee henkilökohtainen marginaali.
- Lainan käyttötarkoitus: Asuntolainan saat yleensä aina edullisemmin kuin riskialttiimman kulutusluoton, remonttilainan tai yhdistelylainan. Jonkun lainan korko voisi toisessa kategoriassa olla kallis mutta toisessa suhteellisesti edullinen muihin saman kategorian luottoihin verrattuna.
- Henkilökohtainen marginaali: Oma taloustilanne, pankin riskiarvio ja mahdolliset vakuudet vaikuttavat henkilökohtaiseen marginaaliin. Toinen voi saada lainaa aina edullisemmin, jos taloustilanne on erinomainen ja maksukyky arvioidaan hyväksi. Rahan lainaaminen on riskibisnestä, jossa mallinnetaan todennäköisyyksiä.
Erilaiset nyrkkisäännöt eivät päde koskaan aina ja täydellisesti kaikkiin tilanteisiin. Kukapa nyt maksaisi yli 10 % asuntolainan korosta? Vielä 90-luvun korkohuipussa asuntolainasta saattoi maksaa jopa 15-20 % korkoa. Nyt tuollaista korkoa harva ottaisi pieneen kulutusluottoonkaan, kun paljon parempiakin vaihtoehtoja on olemassa.
Fuusiolaina auttaa lainauniversumin navigoinnissa etsimällä ja kilpailuttamalla lainat niin kattavasti kuin pystymme. Vain useita vaihtoehtoja vertailemalla voit löytää, mikä on sinun tilanteessasi edullinen laina.
Kuka voi saada lainaa edullisesti?
Lainan edullisuuteen vaikuttaa aina hakijan taloudellinen tilanne ja haettava laina. Mitä paremmat tulot ja vakaampi taloustilanne hakijalla on, sitä edullisemmin uutta lainaa voi yleensä saada.
Jos tulot riittävät vain juuri ja juuri menojen kattamiseen, voi olla, että hyvää lainatarjousta ei heru. Tällöin haave edullisesta lainasta voi jäädä.
Lopulta vain kokeilemalla selviää, voiko itse saada edullista lainaa. Pankit käyttävät omia laskentakaavojaan tarjousten laskemiseen, eikä näitä tietoja jaeta ulos. Etukäteen ei siis voi tietää, saisiko edullista lainaa tai mistä saisi kaikkein halvimman lainan.
Näitä pankit katsovat lainatarjousta tehdessä:
- Hakijan tulot. Paremmat tulot edesauttavat parempien tarjousten saamista. Kun hakijalla on isommat tulot, on lainan myöntäminen pankille pienempi riski.
- Hakijan aiemmat velat. Velkojen määrä vaikuttaa, miten pankki näkee hakijan takaisinmaksukyvyn. Tietty määrä velkaa voi olla pankin silmissä jopa hyvä asia osoittaen hakijan luotettavuuden takaisinmaksussa, mutta liian suuri määrä velkoja on pankille punainen vaate.
- Hakijan ikä. Nuori vasta täysi-ikäistynyt harvoin saa hyvää tarjousta ainakaan vakuudettomalle lainalle. Noin 25 vuoden iän jälkeen tarjouksia voi yleensä saada enemmän.
- Omistusasunto, parisuhdestatus, työ ja muut lisätiedot. Pankki arvioi kokonaisuutta myös muilta kanteilta. Kaikki nämä yhdessä vaikuttavat hakijan riskiprofiiliin ja pankin tekemään kokonaisarvioon – tavoilla, joista emme tarkkaan tiedä liikesalaisuuksien takia.
Muista, että kilpailuttamalla voit selvittää sinun tilanteessasi tarjoukset useilta eri pankeilta ja valita joukosta edullisimman.
Yhteishakija voi edesauttaa halvemmassa lainassa
Yhden hakijan sijaan yhdessä yhteishakijan kanssa haettava laina voi tulla halvemmaksi. Yhteishakija laskee pankin riskejä, ja joskus voit saada paremman tarjouksen hyödyntämällä yhteishakijaa.
Lainakilpailutuksen yhteydessä voit lisätä lainahakemukselle yhteishakijan. Voit usein saada enemmän tarjouksia ja paremmalla korolla, kun lainan maksajia onkin pankin näkökulmasta kaksi eikä yksi. Kumpikin hakija on tällöin yhteisvastuussa lainan takaisinmaksusta – sovitte sitten maksun itse miten tahansa.
Yhteishakijan lisääminen onnistuu Fuusiolainan kilpailutuksessa hakemusvaiheessa. Myös pankkien omilla lainahakemuksilla on useimmiten mahdollisuus yhteishakijan lisäämiseen, jos haet lainaa suoraan pankista kilpailutuksen sijaan.
Edullisin vakuudeton laina on alle 10 % korolla
Nyrkkisääntönä edullisimmat vakuudettomat lainat ovat koroltaan alle 10 %. Alimmillaan voidaan päästä n. 4 prosenttiin, mutta ihan näin halvan lainan saaminen on jo todella harvinaista.
Fuusiolainan kilpailutus kattaa sekä edulliset lainat että kalliimmat lainat. Mukana on luotonmyöntäjiä monista lähtökohdista lainaa hakeville – voit saada hyviä tai huonoja tarjouksia – me emme päätä, mitä pankit ovat missäkin hetkessä valmiita tarjoamaan.
Huonoa kallista lainaa ei tietysti kannata ottaa, mutta pankit, luotonmyöntäjät ja lainanvälittäjät saattavat sellaista kuitenkin tarjota.
Edullista lainaa etsiville meidän vinkkinämme on ottaa laina vain, jos se on edullisempi kuin aiemmat lainat, joita maksetaan pois – tai maksimissaan 10 % korolla, jos lainaa haetaan uuteen tarkoiutkseen.
Vakuudellissessa lainassa korko voi olla selvästi edullisempi, mutta toisaalta ei automaattisesti. Pankki ei aina tarjoa pankkilainaa lähellekään yhtä edullisesti kuin esimerkiksi asuntolainaa.
Usein kysyttyä
Halvin laina voi löytyä mistä tahansa pankista, eikä sitä voi tietää etukäteen. Jokainen pankki tekee hakemuksen perusteella henkilökohtaisen arvion maksukyvystä ja laskee lainatarjouksen. Varmiten halvin laina löytyykin siis kilpailuttamalla mahdollisimman kattavasti eri pankkeja ja luotonmyöntäjiä – sekä suomalaisia että ulkomaisia.
Pelkkä lainan nimelliskorko ei kerro koko totuutta lainan edullisuudesta. Todellinen vuosikorko on parempi mittari, joka kertoo lainan hinnan kaikkine kuluineen. Muista myös, että laina-aika vaikuttaa kokonaishintaan koko maksuajalta, joten vertaa myös todellisia kokonaiskustannuksia laina-ajan mukaan.
Kyllä voit, ja se onkin fiksua. Aiemmin kilpailutettu edullisin laina ei välttämättä ole sitä enää myöhemmin. Jos löydät halvemman lainan paremmilla ehdoilla myöhemmin, voit jälleenrahoittaa vanhan luoton sen avulla. Huomaa kuitenkin, että esimerkiksi lainan perustamismaksu saattaa vaikuttaa siihen, kuinka pieni ero luottokustannuksissa kannattaa hyödyntää vaihtamalla pankkia.
Lähtökohtaisesti vakuudellinen laina on kyllä halvempi kuin vakuudeton, mutta ei välttämättä aina. Voit joskus saada paremman tarjouksen tietystä pankista vakuudettomalle lainalle. Jos sinulla on mahdollisuus vakuudelliseen lainaan, suosittelemme kartoittamaan omasta pankista tai toisesta pankista vakuudellisen lainan vaihtoehtoa mutta myös vertailemaan vakuudettomien lainojen hintoja Fuusiolainalla.